

Existem algumas maneiras de reduzir o grau de alavancagem das famílias: 1) Manter o ritmo de crescimento dos passivos abaixo da velocidade de evolução da renda, 2) Transferir parcela da dívida privada para o governo, 3) Não pagar (inadimplência) e/ou 4) Reduzir drasticamente o consumo (aumentar a poupança, no sentido macroeconômico).
Argumentamos aqui que não será possível uma saída que implique em ônus substancial para o setor público, assim como também parece provável que a desaceleração do crescimento da massa salarial se aprofundará em 2027.
A reversão da tendência baixista para o desemprego, o aumento da inflação que se espera para o ano que vem (constrangendo um afrouxamento crível da política monetária), a confiança em baixa no setor privado e apertos adicionais dos critérios para a concessão de crédito, sugerem que parte relevante do ajuste se dará por uma combinação de inadimplência mais alta e consumo em contração.
A combinação é compatível com uma situação de estagflação.
Endividamento “Do Bem” e Endividamento “Do Mal”
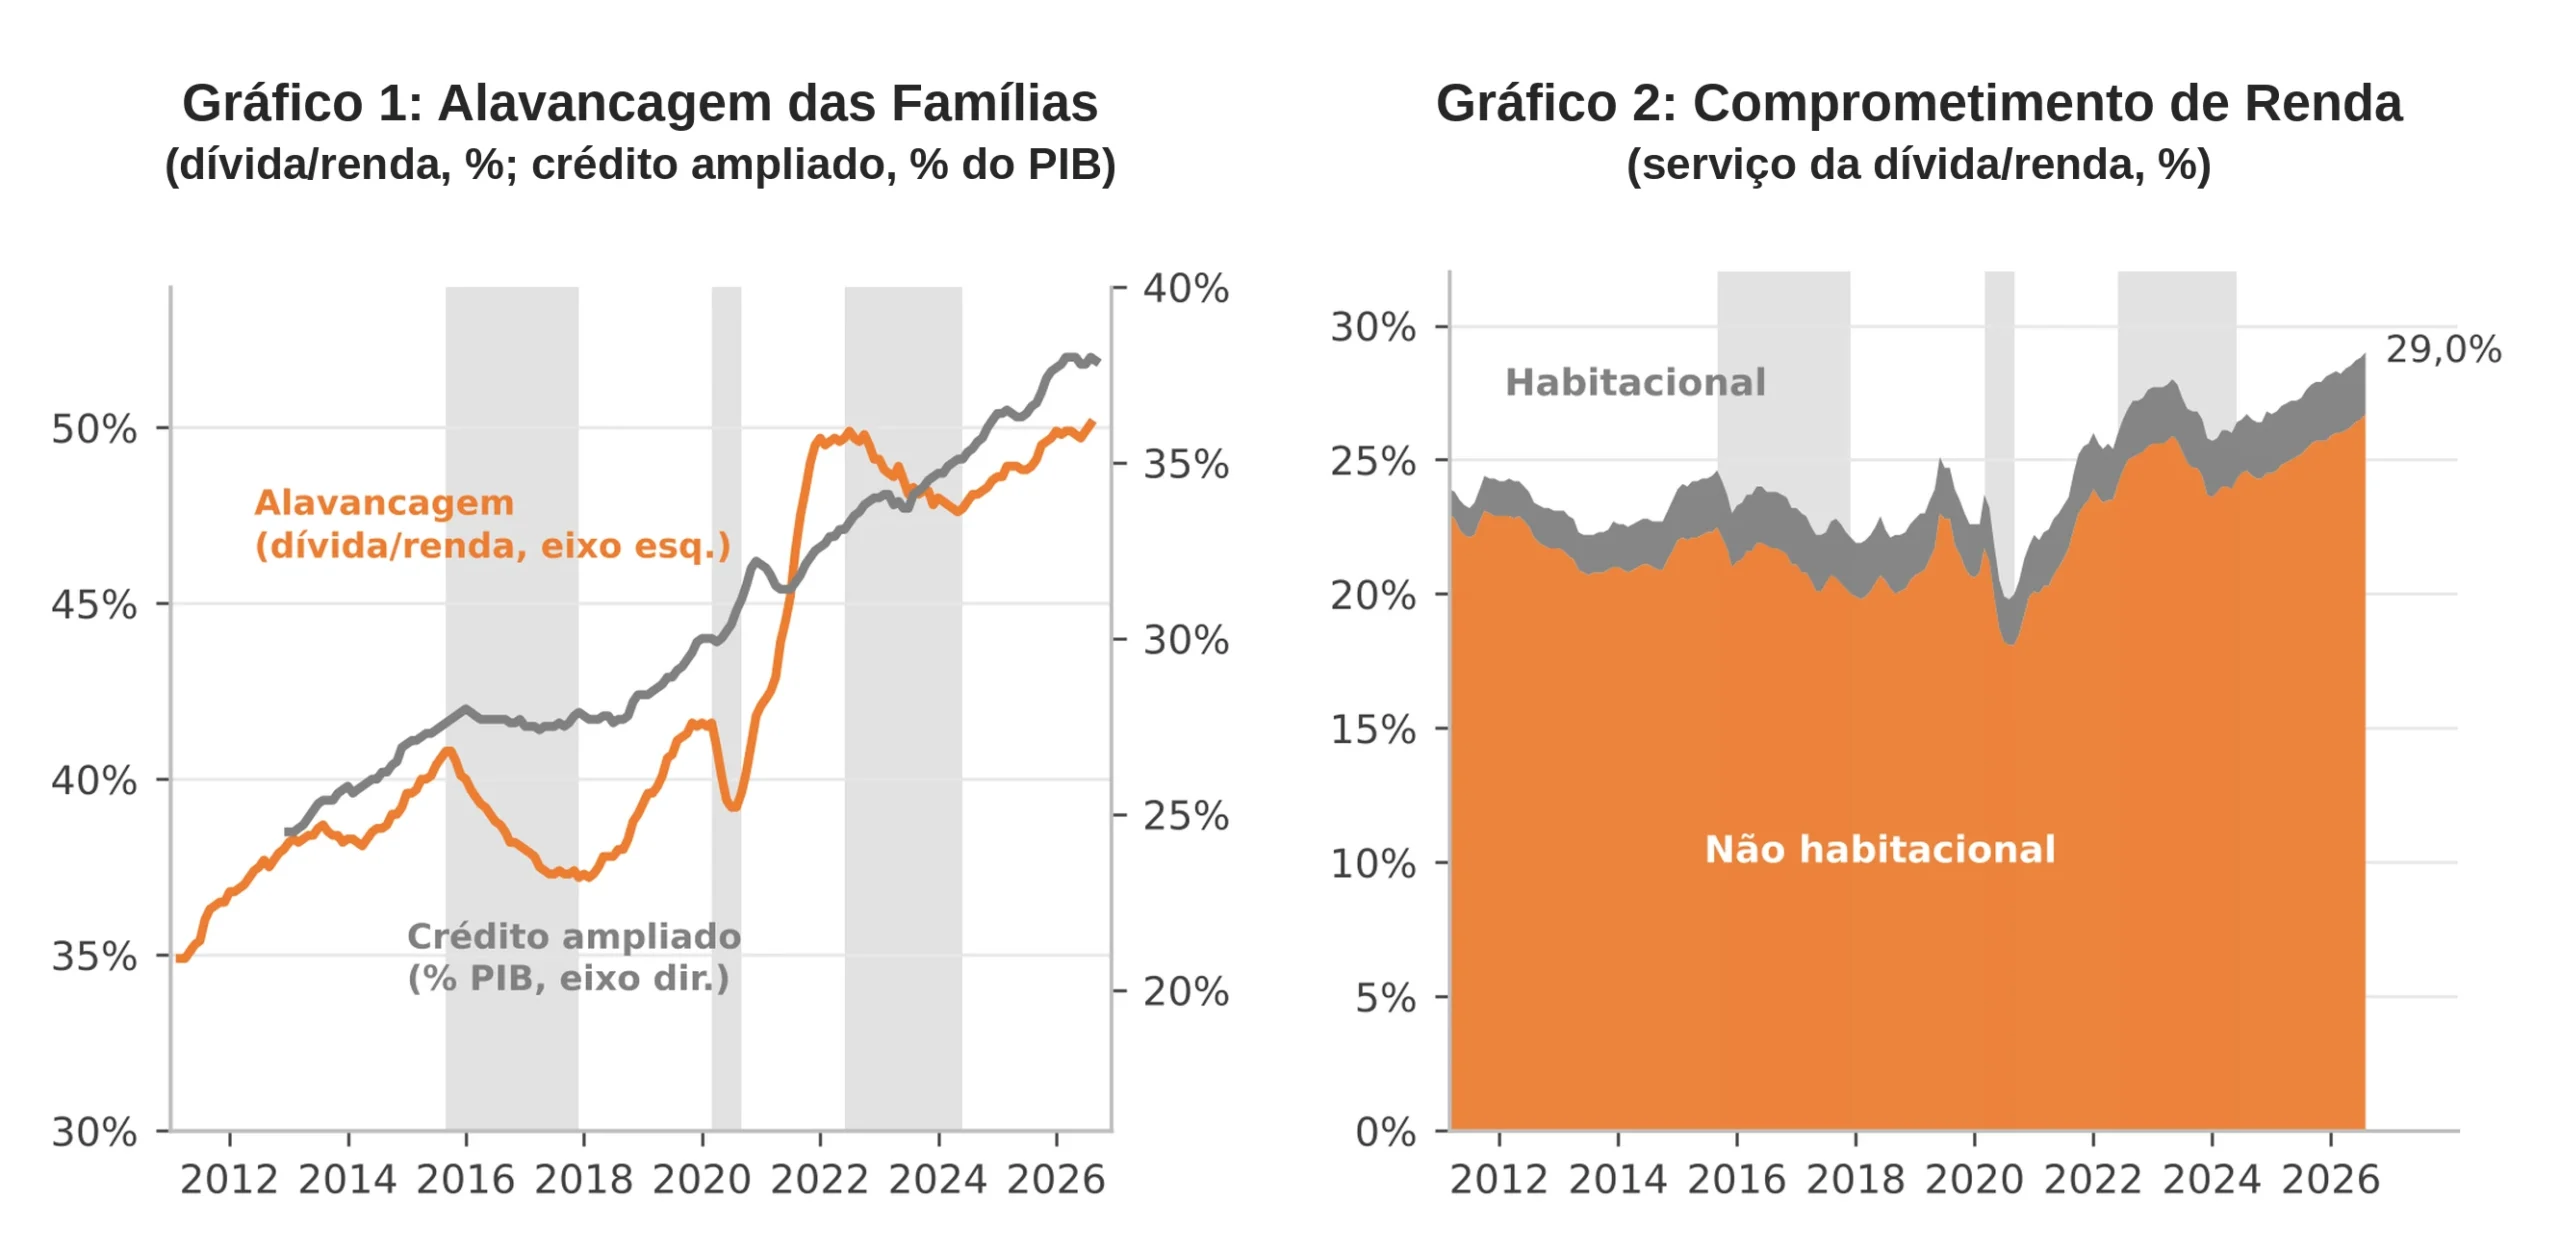
A alavancagem das famílias, medida pela relação entre a dívida com o sistema financeiro e a renda acumulada em doze meses, atingiu 50,1% em agosto de 2026 (último dado disponível), a maior leitura da série do Banco Central, iniciada em 2011. Medida pelo crédito ampliado às famílias como proporção do PIB, a dívida chegou a 37,9% em setembro, contra 24,5% em janeiro de 2013 (Gráfico 1).
O ciclo de endividamento parece ter ocorrido, no início da década, de forma saudável, com juros baixos e renda em expansão. A reabertura da economia (após a tragédia da Covid) e a ampliação do acesso ao crédito nas modalidades digitais e consignado favoreceram um ciclo virtuoso em que o aumento dos passivos geravam impacto moderado sobre o comprometimento de renda e a posição de poupança dos indivíduos, a despeito do processo de normalização da política monetária.
O problema é que a fórmula parece ter se esgotado entre o final de 2023 e o início de 2024. A expansão fiscal obrigou a autoridade monetária a reverter o processo de redução da taxa básica de juros enquanto o consumo seguia sustentado pelo crescimento do emprego (que já estava encontrando seus limites) e de novas dívidas (através de pedaladas rumo a modalidades mais onerosas e curto-prazistas de crédito).
Ou seja, se em um primeiro momento o endividamento parecia ter como contrapartida ganhos efetivos de renda e geração de riqueza (ativos), em um segundo parece ter tido como base principal uma expectativa pouco realista em relação à sustentabilidade do modelo macroeconômico.
Desalavancagem
A literatura trata a desalavancagem das famílias como um ajuste de balanço com efeitos sobre a demanda. Alguns devedores cortam gastos de uma vez e só serão compensados pelos poupadores se o juro real cair. Se o custo dos empréstimos permanecer elevado, o ajuste virá por queda de produto. O aperto de crédito faz com que uma parcela da sociedade liquide seus passivos (ou parte deles) e outra aumente sua poupança precaucionaria (com efeito maior sobre os bens duráveis). Ao longo do processo, vendas de patrimônio e execuções de dívida tendem a derrubar preços de ativos.
A história recente do Brasil mostra 3 períodos em que a alavancagem e o comprometimento recuaram, mesmo que de forma moderada (estão sombreados nos gráficos). O episódio que parece mais semelhante ao atual é o de 2015/2016: 1) Inflação e juros elevados, 2) Perspectiva de desaceleração intensa da renda e 3) Inadimplência em alta.
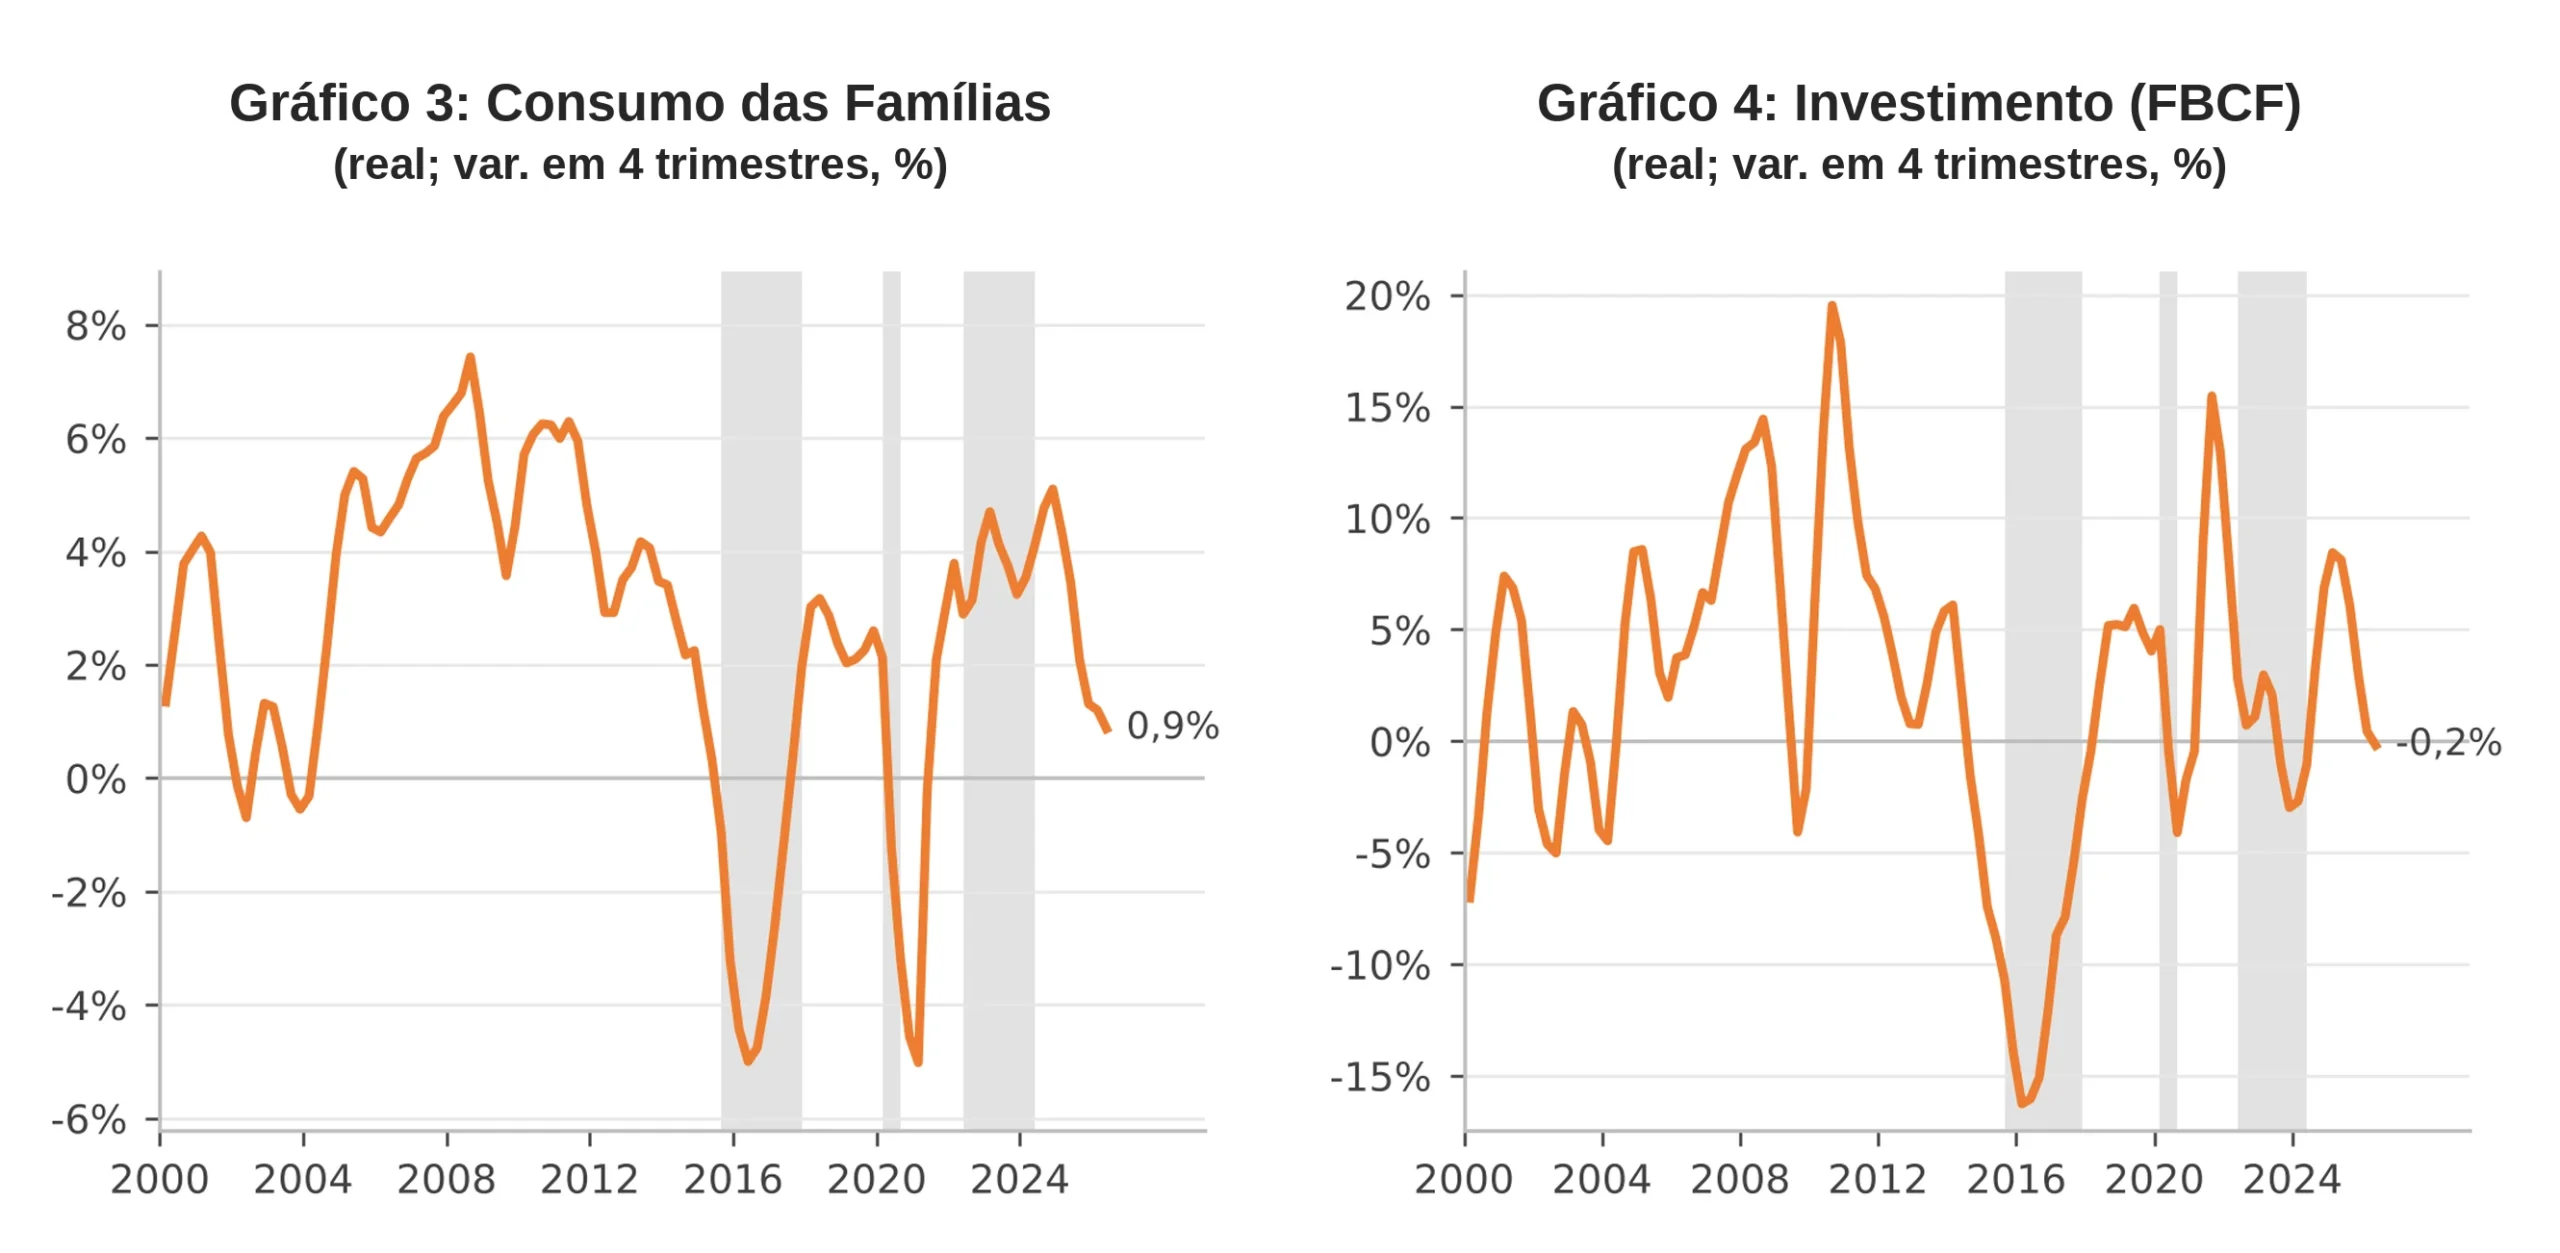
O que se espera em um período de desalavancagem é desaceleração do consumo e dos investimentos. Os Gráficos 3 e 4 mostram a variação em quatro trimestres contra os quatro trimestres anteriores desde 2000, com os períodos de desalavancagem sombreados. No de 2015 a 2017, o consumo das famílias passou de alta de 3,4% no primeiro trimestre de 2014 para queda de 5,0% no segundo trimestre de 2016, e o investimento (formação bruta de capital fixo) chegou a cair 16,3% no primeiro trimestre de 2016. Em 2020, o consumo caiu 5,0% até o primeiro trimestre de 2021 e o investimento 4,1% até o terceiro trimestre de 2020, por conta da pandemia.
No período de 2022 a 2024 a resposta foi bem mais branda, e é preciso dizê-lo: o consumo manteve alta entre 2,9% a 4,8% e o investimento teve queda de 3,0% no quarto trimestre de 2023, voltando a crescer 3,3% no terceiro trimestre de 2024. A desalavancagem foi moderada, o mercado de trabalho e as transferências sustentaram a renda. O que decide a intensidade é a combinação de três fatores: a alta prévia da alavancagem, o desemprego e a capacidade de a renda crescer. Em 2015 e 2016 os três pioraram juntos.
A situação atual já mostra o início desse movimento, com a alavancagem ainda nas máximas. O consumo real desacelerou de 5,1% no quarto trimestre de 2024 para 0,9% no segundo trimestre de 2026, e o investimento, de 8,5% no primeiro trimestre de 2025 para queda de 0,2%. O risco é o círculo vicioso: economia mais lenta, desemprego maior, renda menor, comprometimento de renda e inadimplência mais altos, ajuste ainda maior. O governo também precisará se ajustar, com dívida bruta de 82,9% do PIB e juros reais altos, e isso impede o estímulo fiscal que amorteceu 2020. O ciclo tende, portanto, a ser pior.
Não Confundir Alavancagem com Despoupança
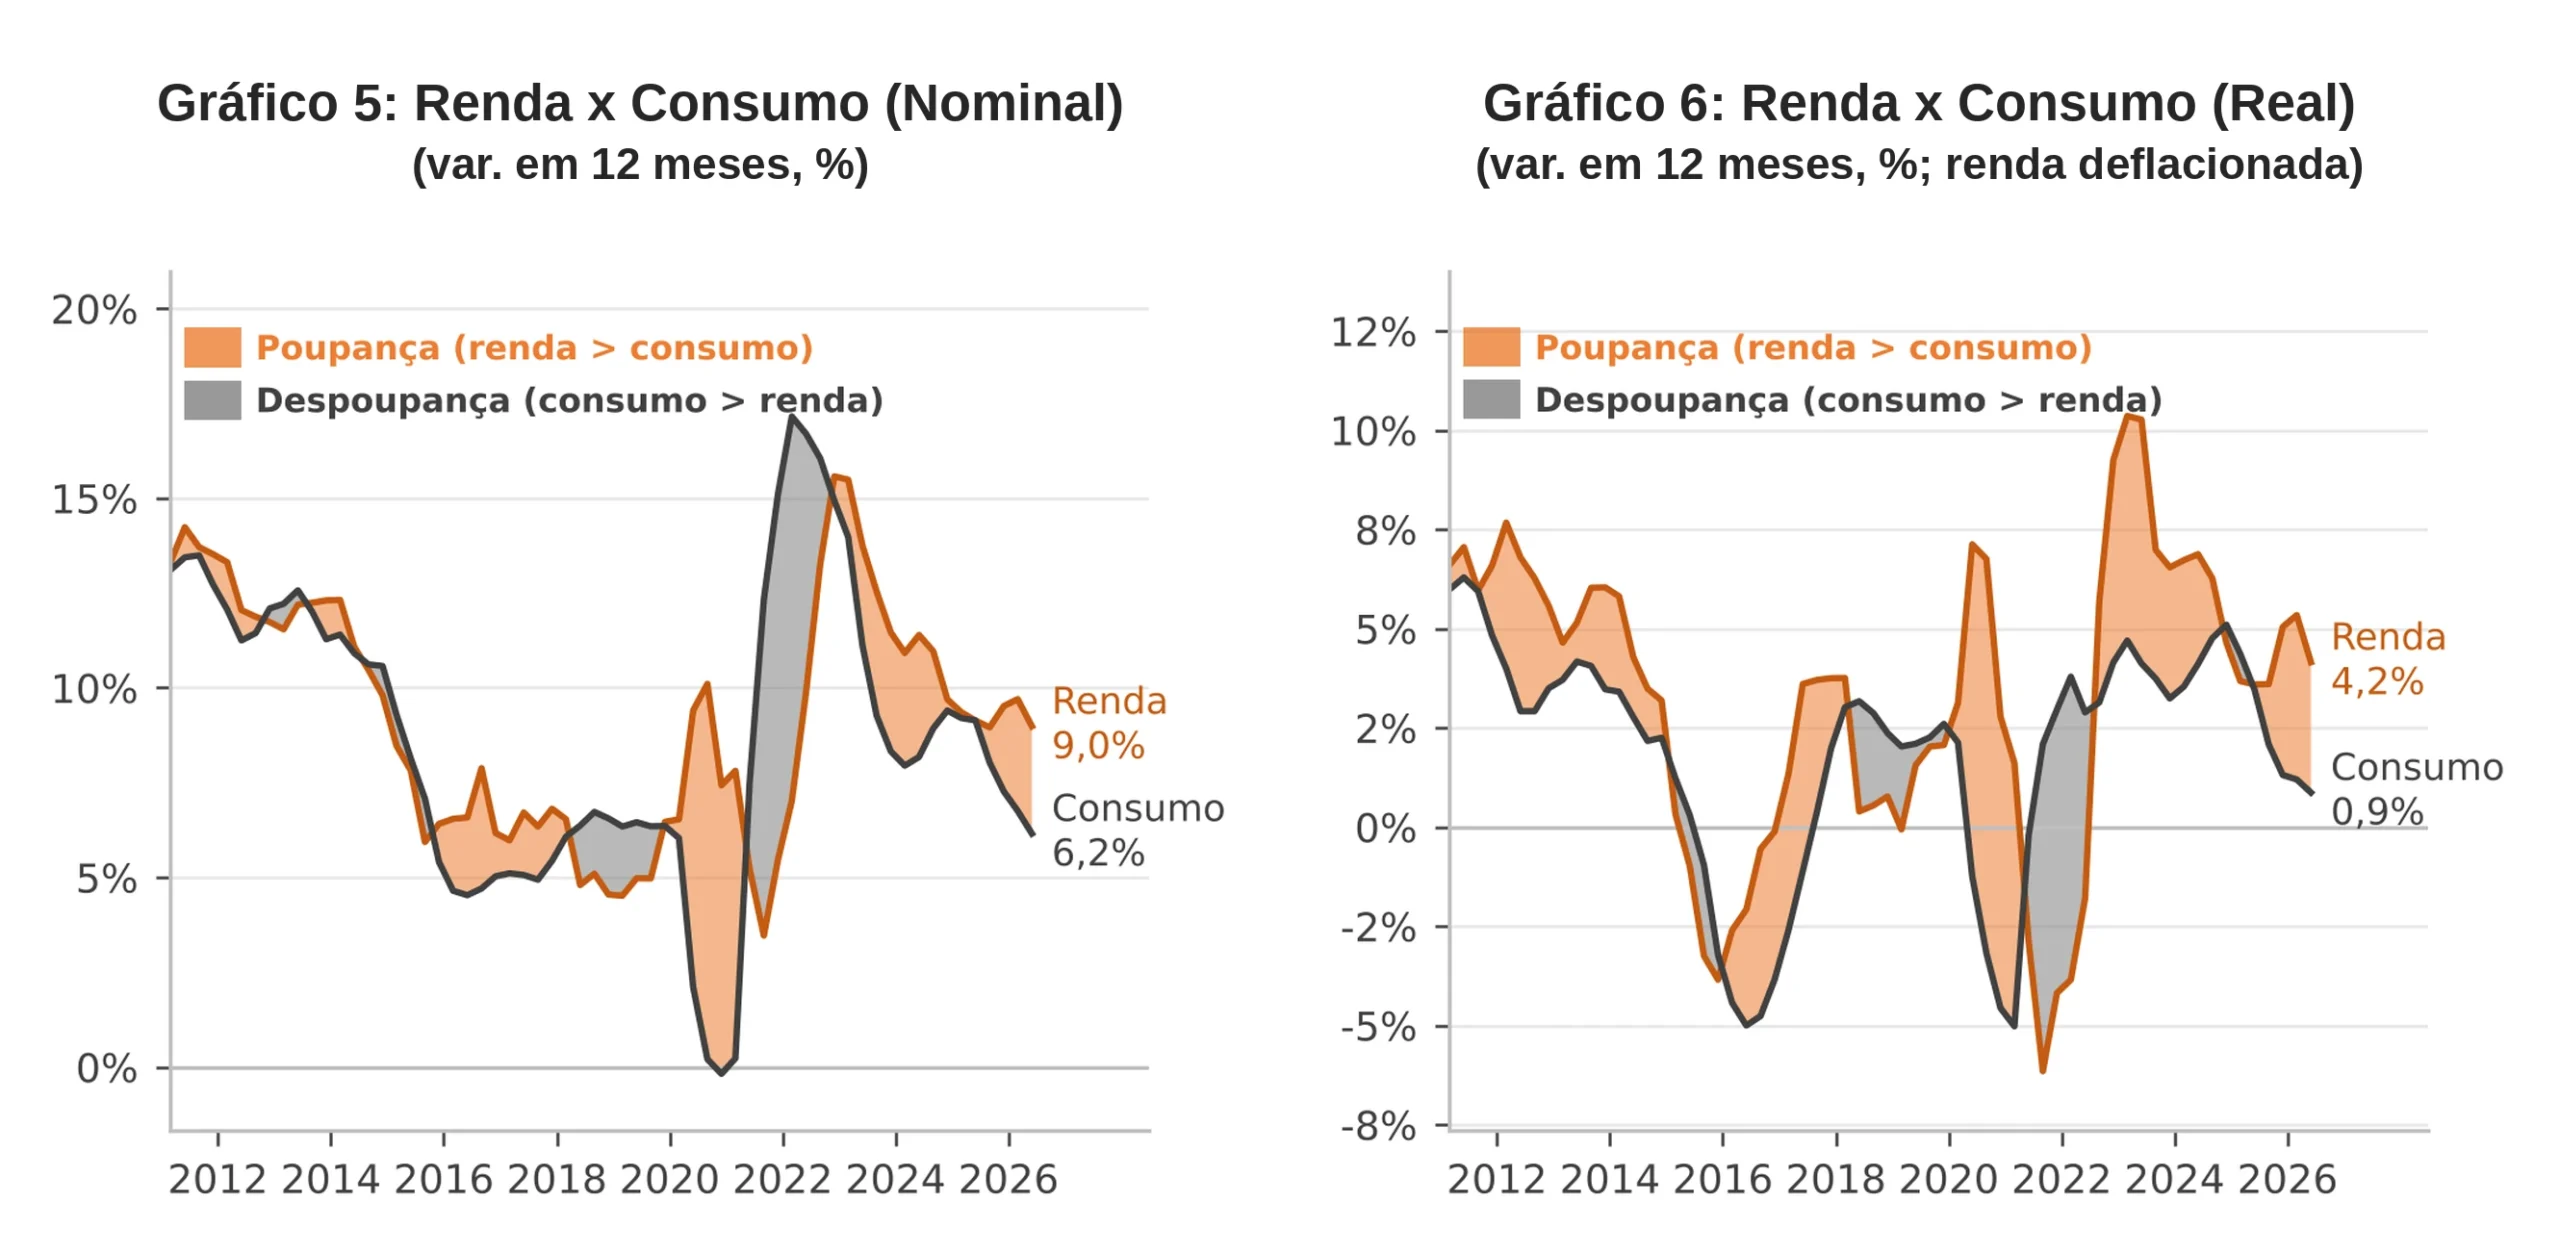
Poupança, no sentido macroeconômico, é a diferença entre renda e consumo. Veja os gráficos 5 e 6. Quando a renda cresce acima do consumo, a poupança aumenta (laranja); quando o consumo cresce acima da renda, a poupança diminui (despoupança (cinza)).
Nem sempre é preciso que o consumo ceda para que ocorra uma desalavancagem. Em ambiente de expansão da renda é perfeitamente possível manter algum ritmo de crescimento de gastos e ainda assim saldar compromissos financeiros. A alavancagem cai se o crédito novo crescer menos que os rendimentos. A dificuldade está em desalavancar quando 1) a massa de rendimentos (renda e emprego) não se sustenta e/ou 2) Os juros não recuam.
Essa parece ser a situação atual. O Banco Central não tem espaço para afrouxar a política monetária. O IPCA em doze meses atingiu 4,6% em setembro de 2026, bem acima da meta de 3% e a tendência é de que se afaste ainda mais ao longo dos próximos meses em função de: depreciação cambial, impacto da reforma tributária, efeitos do fim da escala 6×1 e possível reoneração dos combustíveis.
Rumo ao Quadrante de Desalavancagem e Poupança
Para acompanhar o ritmo do ajuste, criamos dois índices. O índice de variação da alavancagem é a razão entre a variação em doze meses do crédito ampliado das famílias e a variação em doze meses da renda: acima de 100, o crédito cresce mais que a renda e a alavancagem (dívida/renda) aumenta; abaixo de 100, há desalavancagem. O índice de poupança é a razão entre a variação em doze meses da renda e a do consumo, ambos nominais: acima de 100, a poupança aumenta; abaixo de 100, diminui (despoupança).
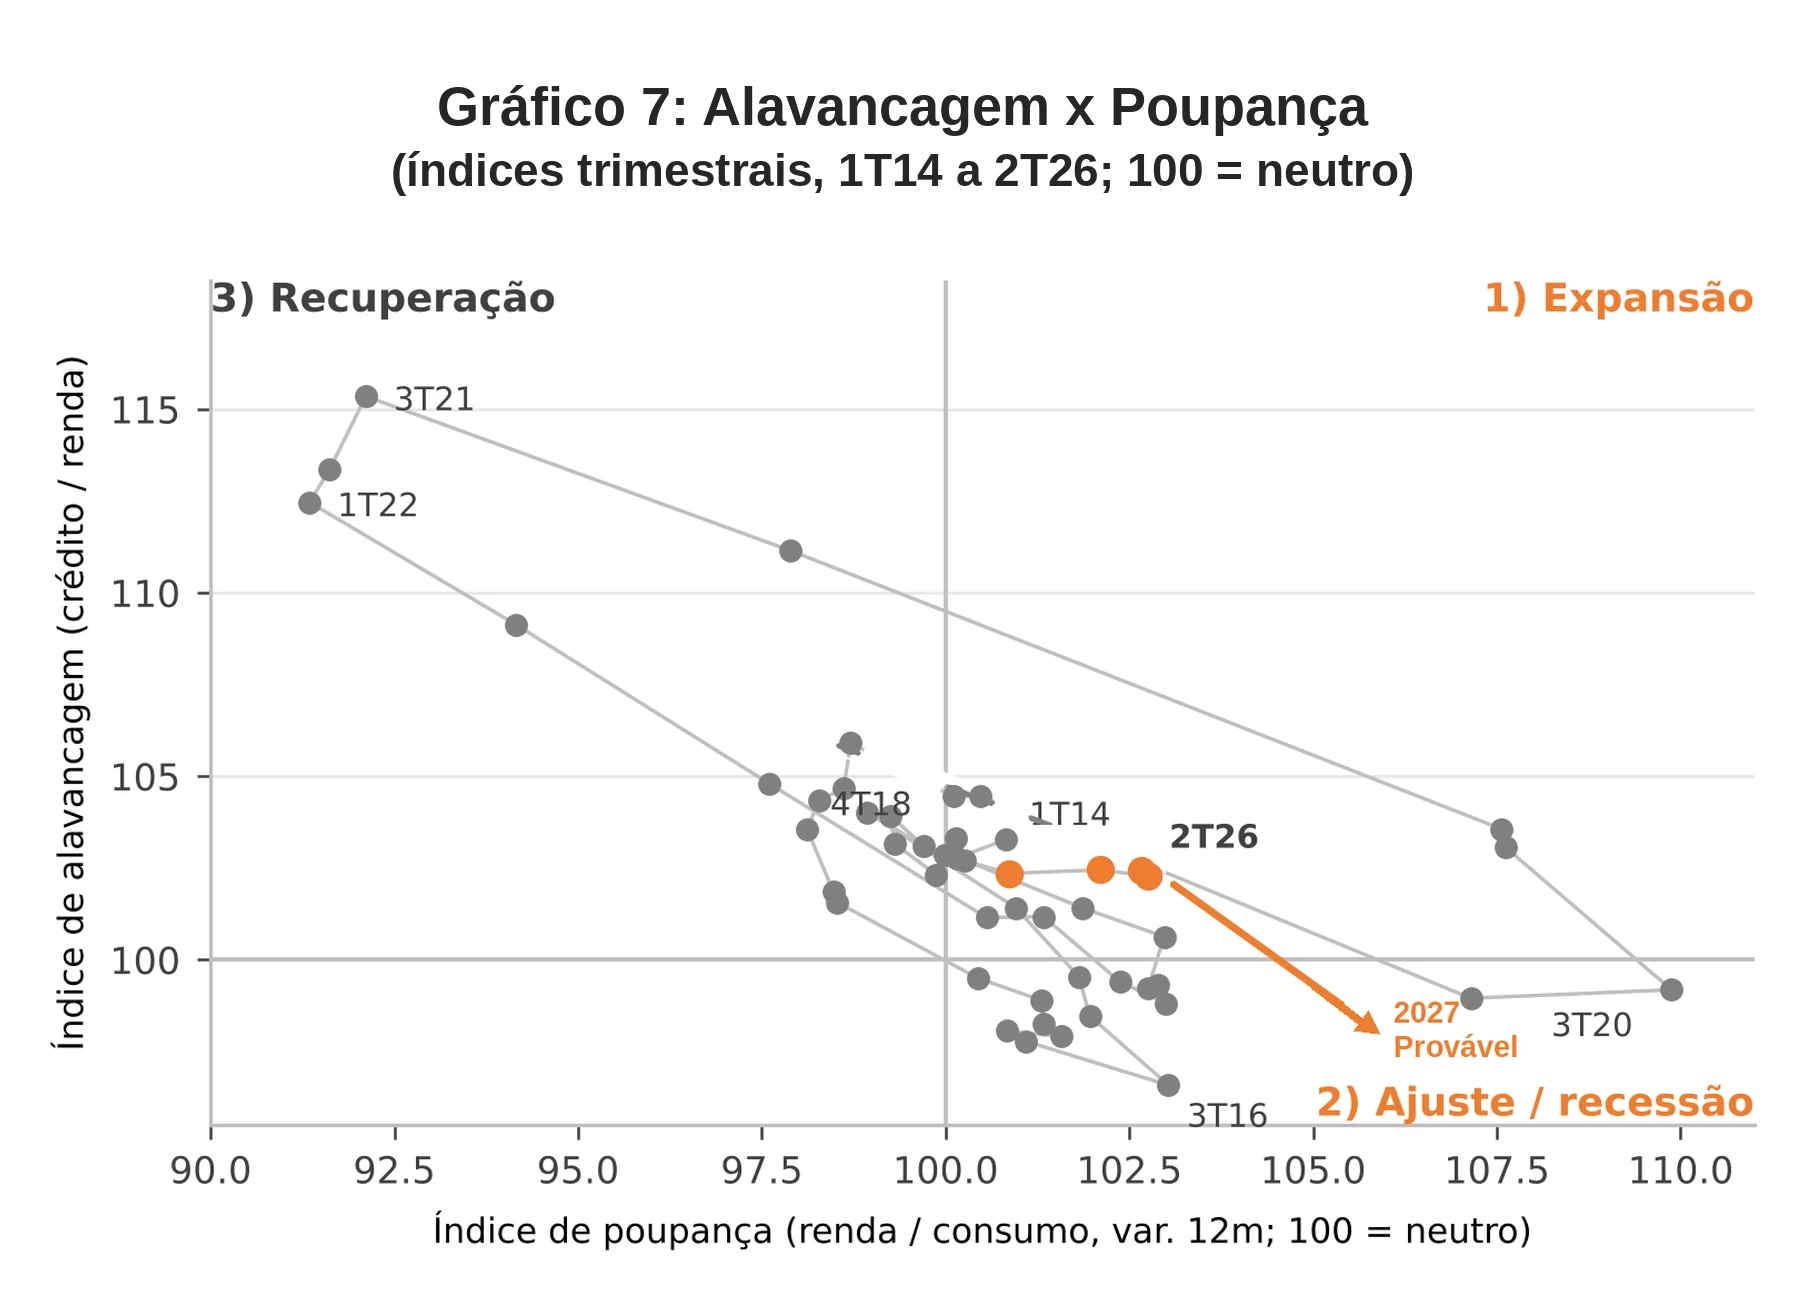
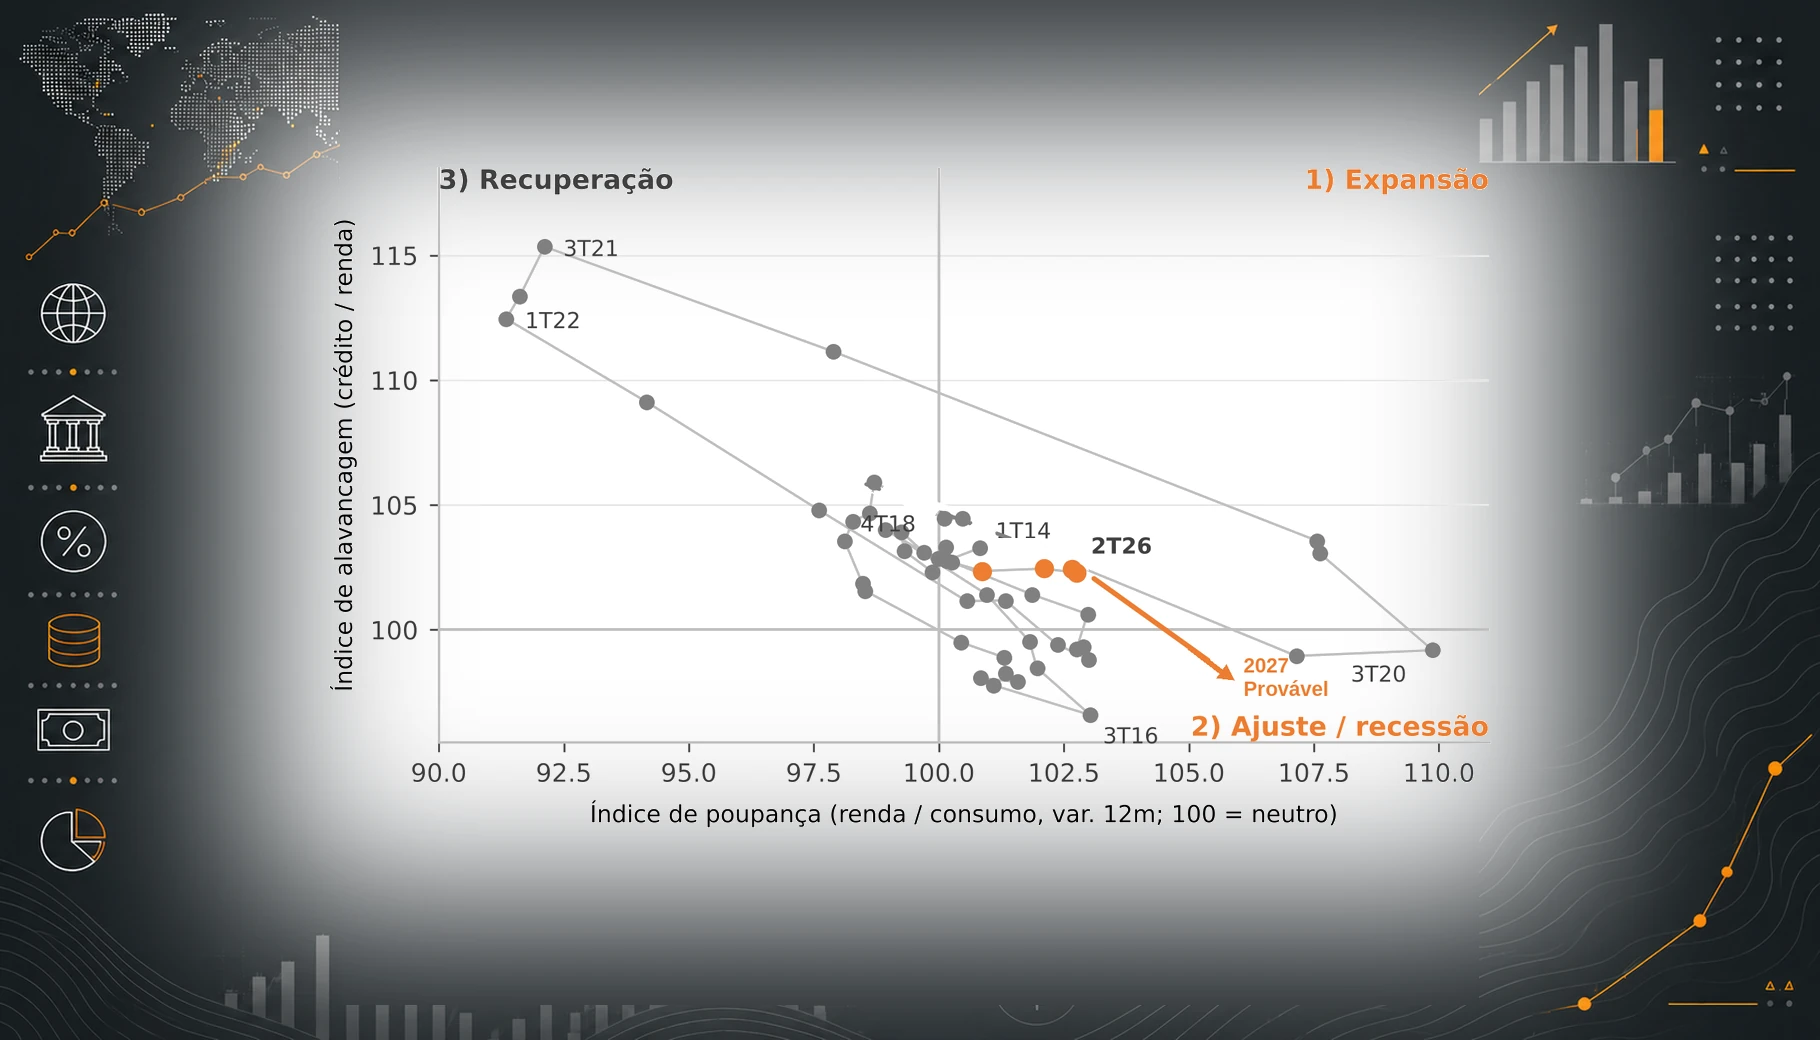
O Gráfico 7 combina os dois índices, trimestre a trimestre desde 2014, e descreve as fases do ciclo. No quadrante 1 (alto à direita), a alavancagem e a poupança aumentam: as famílias tomam empréstimos com contrapartida em ativos, financeiros, imóveis ou outros, e, se os ativos valorizam mais que o custo da dívida, o ciclo é virtuoso. Os preços sobem, a atividade cresce, a confiança aumenta e há espaço para consumo e poupança ao mesmo tempo. Pode ser sustentável, num ciclo normal de crescimento do PIB, ou não, numa bolha. É a fase de expansão.
O problema é quando o ciclo encontra seus limites: inflação alta, juros altos, inadimplência alta e ajuste dos preços dos ativos. Aumentam a aversão ao risco e a incerteza, e a oferta de crédito fica mais limitada. É o quadrante 2 (embaixo à direita): a alavancagem cai, mas a poupança ainda aumenta, porque a renda desacelera forte e o consumo desacelera ainda mais. É o ciclo de recessão e ajuste. O quadrante 3 (alto à esquerda) é a recuperação: a poupança já se ajustou, a inadimplência está controlada e credores e famílias voltam ao crédito, com o consumo crescendo acima da renda pela confiança.
A questão é para onde vamos? Acreditamos que vamos para o 2, por várias razões. 1) Forte aumento do crédito no período anterior, 2) Inflação em alta (dificultando uma redução substancial dos juros), 3) Política Fiscal contracionista e 4) Elevada desconfiança em relação à economia e aos inadimplentes.