

Muito se tem falado a respeito da necessidade de o Brasil mudar o seu regime monetário como condição para que a taxa de juros possa ser reduzida substancialmente.
Algumas propostas flertam perigosamente com a ideia de usar as reservas do Banco Central para conter depreciações cambiais que fatalmente resultarão de questionamentos em relação à viabilidade do novo modelo.
Argumentamos aqui que, muito mais do que funcionar como garantia de liquidez para períodos de disfuncionalidades no mercado de câmbio, as reservas têm a função prioritária de sinalizar que o país é capaz de gerar moeda estrangeira para honrar seus compromissos externos.
Uma posição credora do setor público em ativos denominados em moeda estrangeira funciona como amortecedor em momentos de incertezas fiscais, como o atual. Isso ocorre porque um movimento de enfraquecimento do real reduz a dívida líquida denominada em reais, mitigando, ainda que um pouco, o círculo vicioso do endividamento.
Introdução
As preocupações com o nível da taxa de juros no Brasil são amplamente justificadas. Todos estão cientes de que o patamar atual é extremamente prejudicial para a maioria das famílias, para as empresas e para o próprio governo. Mas sabemos também que para todo problema complexo existe uma solução simples, elegante e completamente errada. Uma destas seria, certamente, forçar a autoridade monetária a baixar a taxa básica na marra e tentar conter o impacto sobre o câmbio através da venda de reservas. Argumentamos aqui que as reservas não servem somente para prover liquidez e conter depreciações. Elas compõem o passivo externo líquido e a posição do setor público em moeda estrangeira, sendo fundamentais para mitigar o risco de insolvência em momentos de maior incerteza fiscal.
Metas Para a Inflação: A Âncora São As Expectativas
De acordo com o regime monetário brasileiro o Banco Central deve administrar a taxa básica (Selic) de modo a cumprir a meta para o IPCA estabelecida pelo Conselho Monetário Nacional (composto pelo próprio presidente da autoridade monetária, pelo ministro da Fazenda e pelo ministro do Planejamento e Orçamento).
A âncora do sistema são as expectativas. Se os agentes acreditam que a autoridade monetária fará o necessário para atingir a meta, as expectativas convergem para ela. Do contrário, é mais caro, tanto em termos de juros quanto de produto, viabilizar uma variação de preços que seja compatível com os objetivos.
Qualquer tentativa de abandonar o regime atual implica colocar um outro arcabouço no lugar. Se os juros não são definidos de forma a estabilizar os preços, há risco de a inflação e a taxa de câmbio saírem do controle. O perigo é o de se consolidar um círculo vicioso envolvendo desvalorização da moeda e alta de preços.
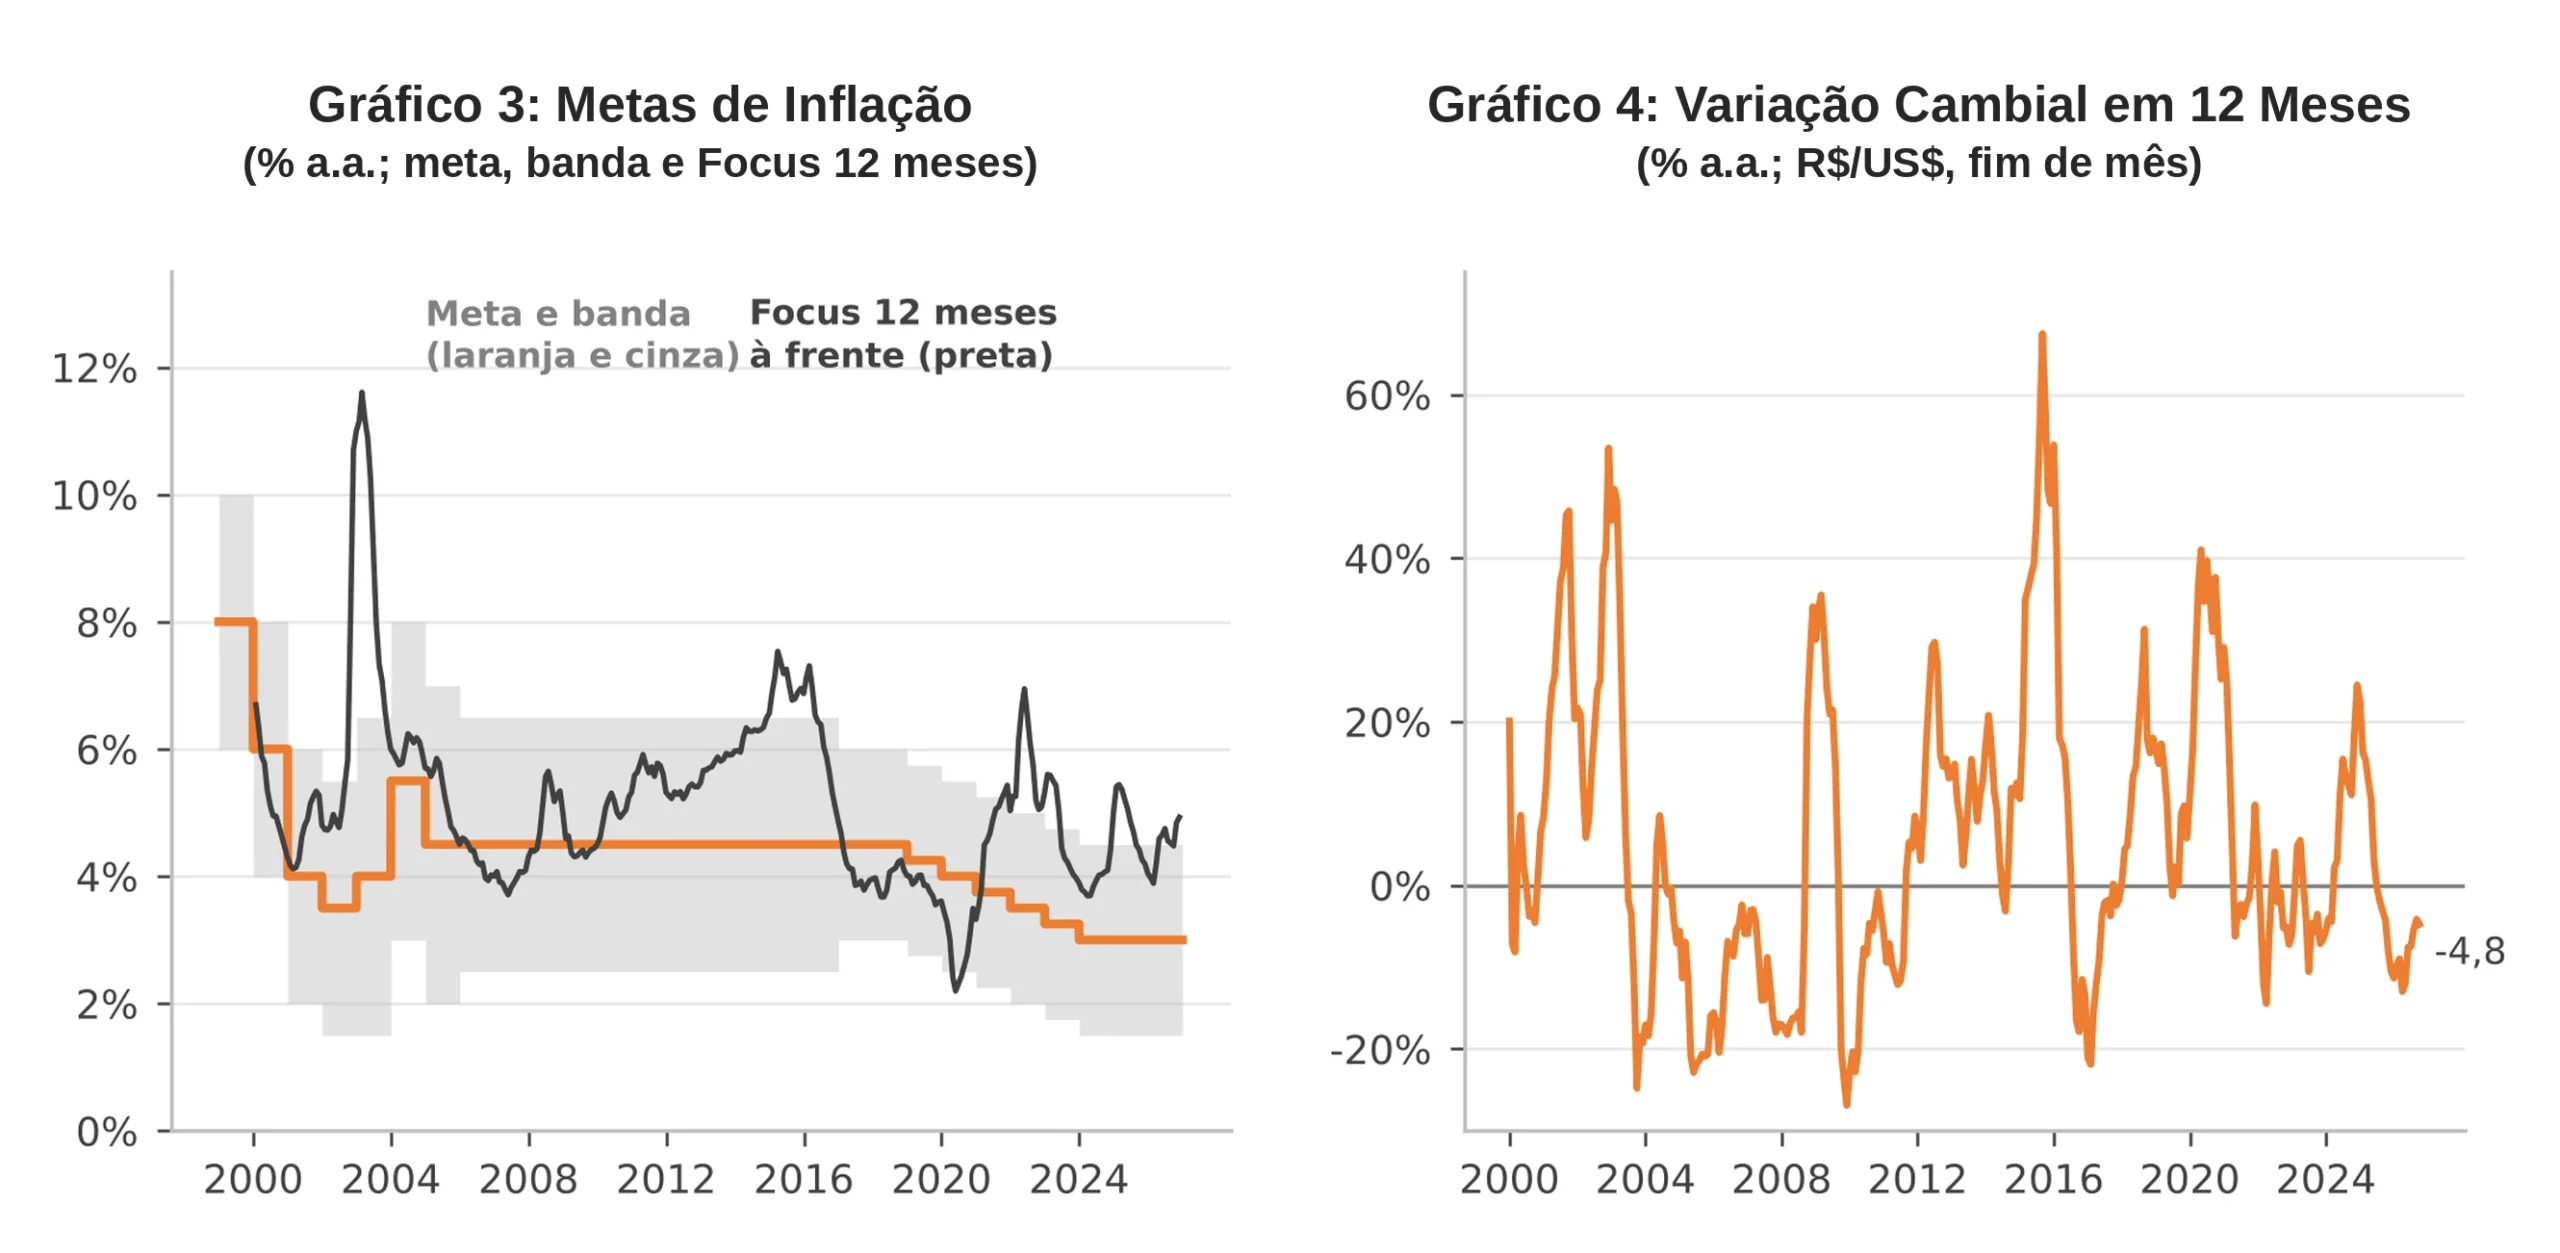
O Gráfico 3 mostra as metas de inflação, as bandas de tolerância e as expectativas de mercado para 12 meses à frente. É possível perceber que: 1) Momentos de depreciação cambial mais intensa (Gráfico 4) são consistentes com expectativas de inflação em alta, na maior parte das vezes saindo do intervalo das metas, e 2) A tentativa de reduzir os juros durante o governo Dilma (2011-2016) produziu perda de credibilidade da autoridade monetária, alta das expectativas de inflação e contribuiu para acentuar a depreciação cambial.
Investimentos Estrangeiros Diretos X Dívida Externa
A Posição Internacional de Investimentos ajuda a identificar quem serão os principais ganhadores e perdedores caso ocorra algum tipo de turbulência que leve ao enfraquecimento do real. Uma empresa que tem dívida em moeda estrangeira arca com o custo de uma desvalorização porque os montantes são fixos na moeda em questão, e esta precisará desembolsar os reais que forem necessários para fazer frente à taxa de câmbio (ao preço do dia) no momento de pagar juros e amortizações. Já uma companhia que realizou investimentos diretos no país faz negócios e apura seus resultados em moeda local. Se o câmbio desvalorizar, a remessa ao exterior, quando denominada em moeda forte, será menor.
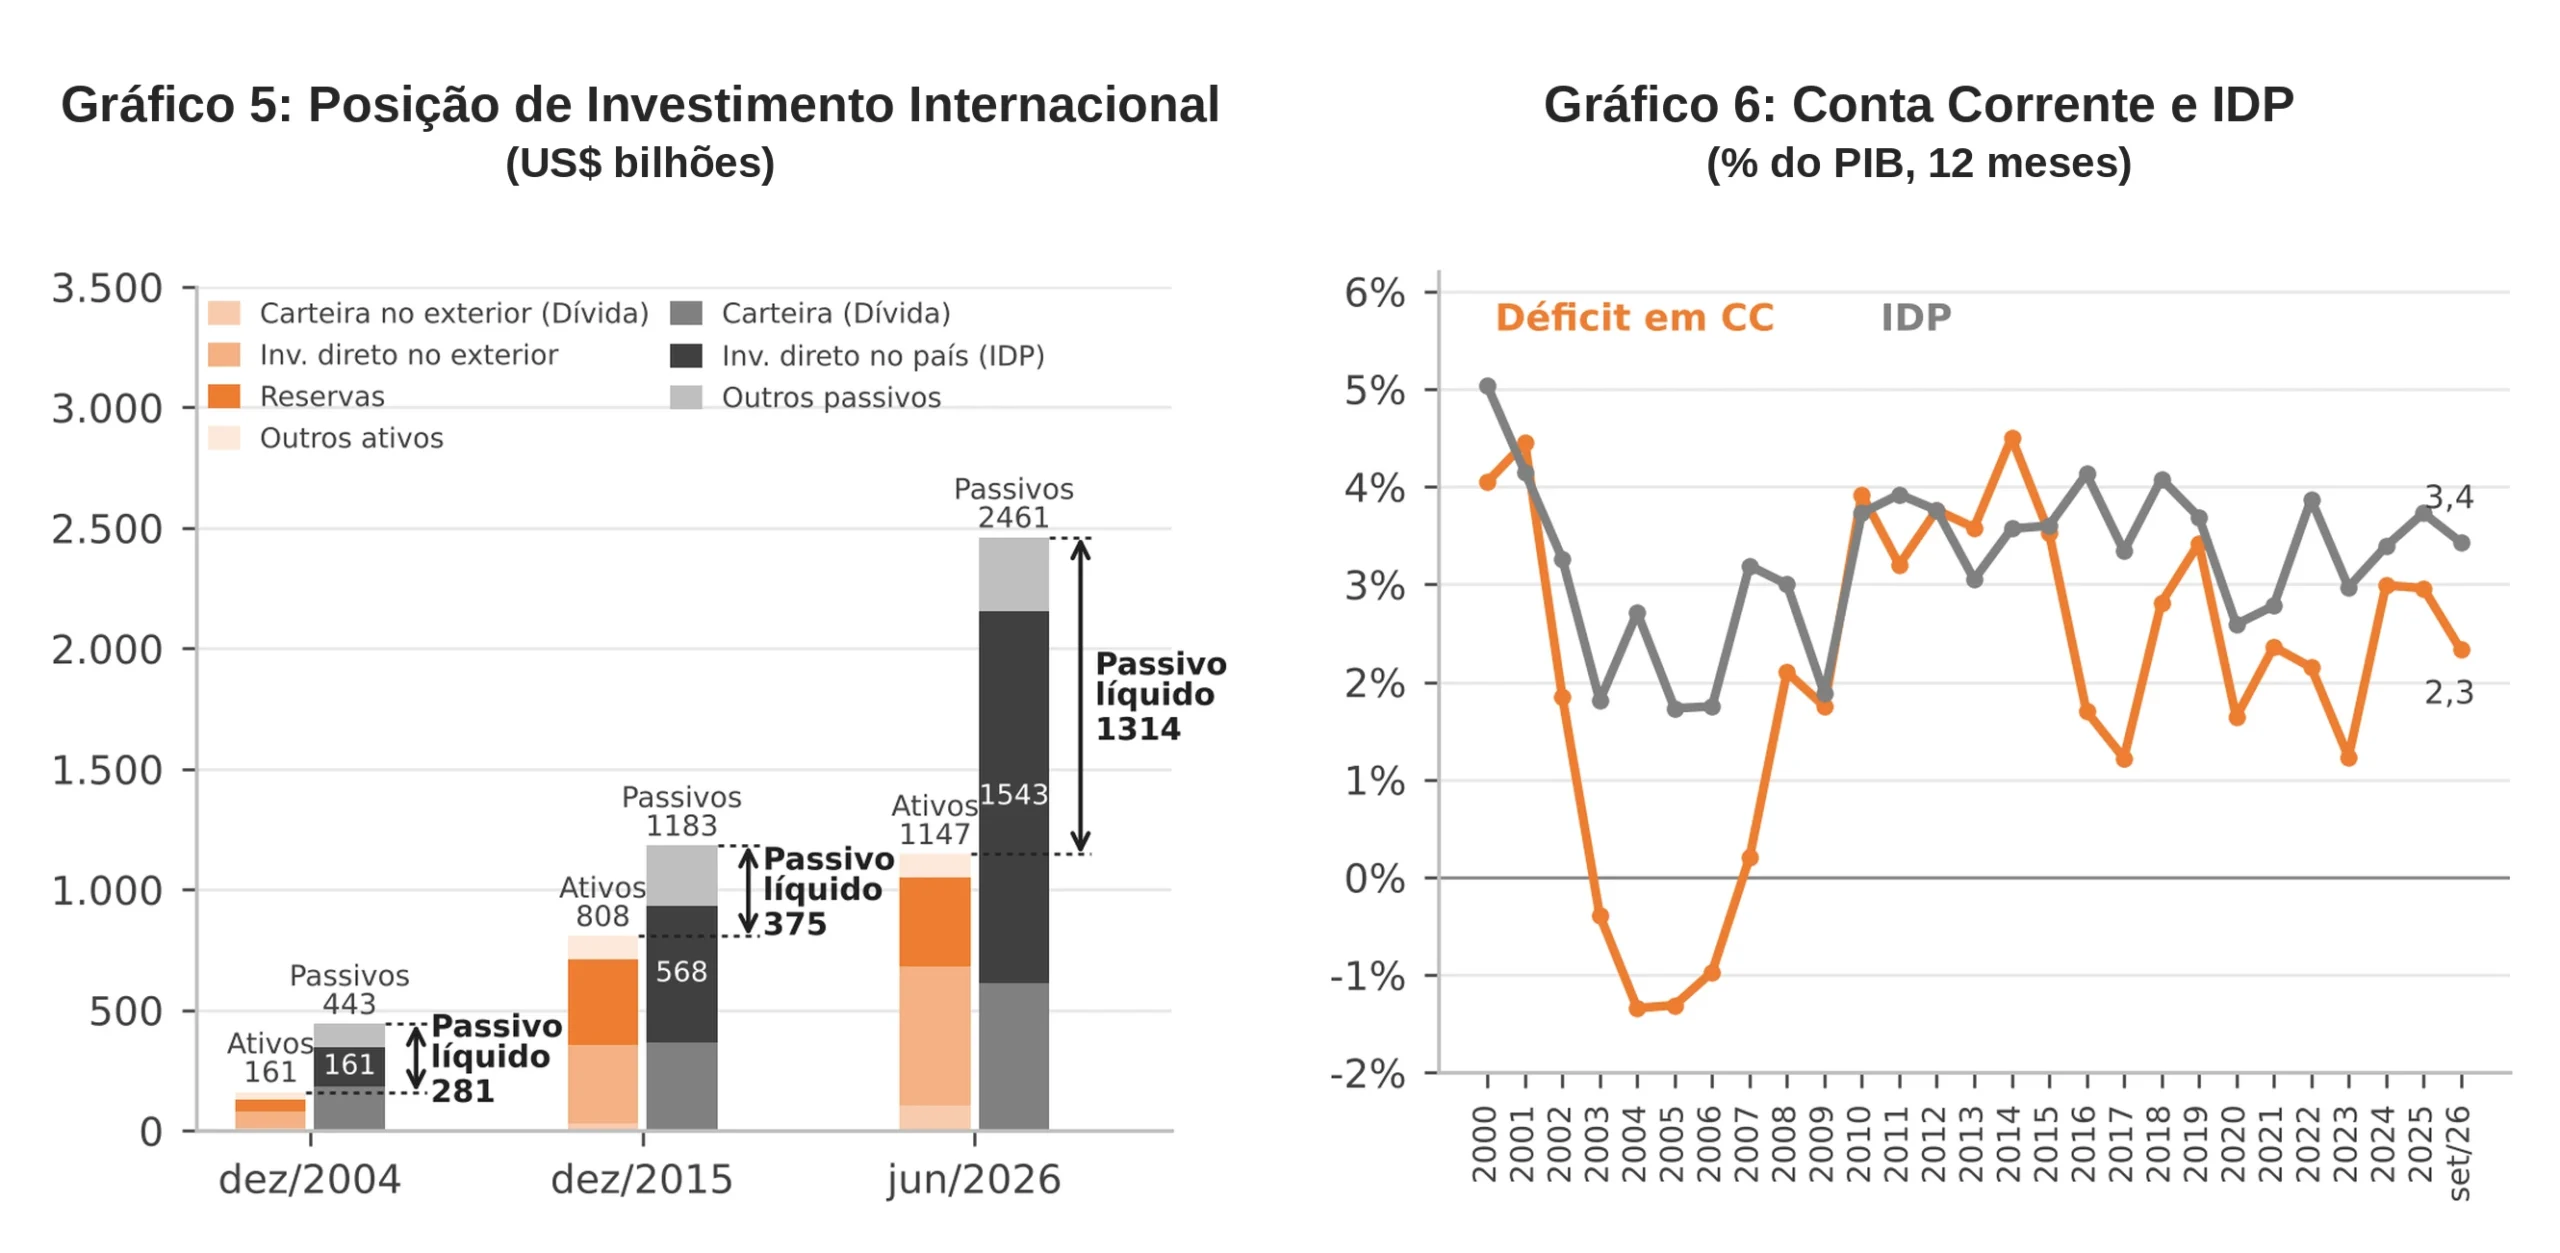
Isso significa que, para um país que tem a necessidade de absorver poupança externa, na forma de déficit em transações correntes, é muito melhor que este seja financiado por investimentos estrangeiros diretos do que por dívida (Gráfico 6). Ou seja, a composição do passivo é importante no sentido de determinar se um choque sobre a taxa de câmbio será amplificado ou moderado, a depender da qualidade dos recursos que os investidores estrangeiros tenham alocado ao país.
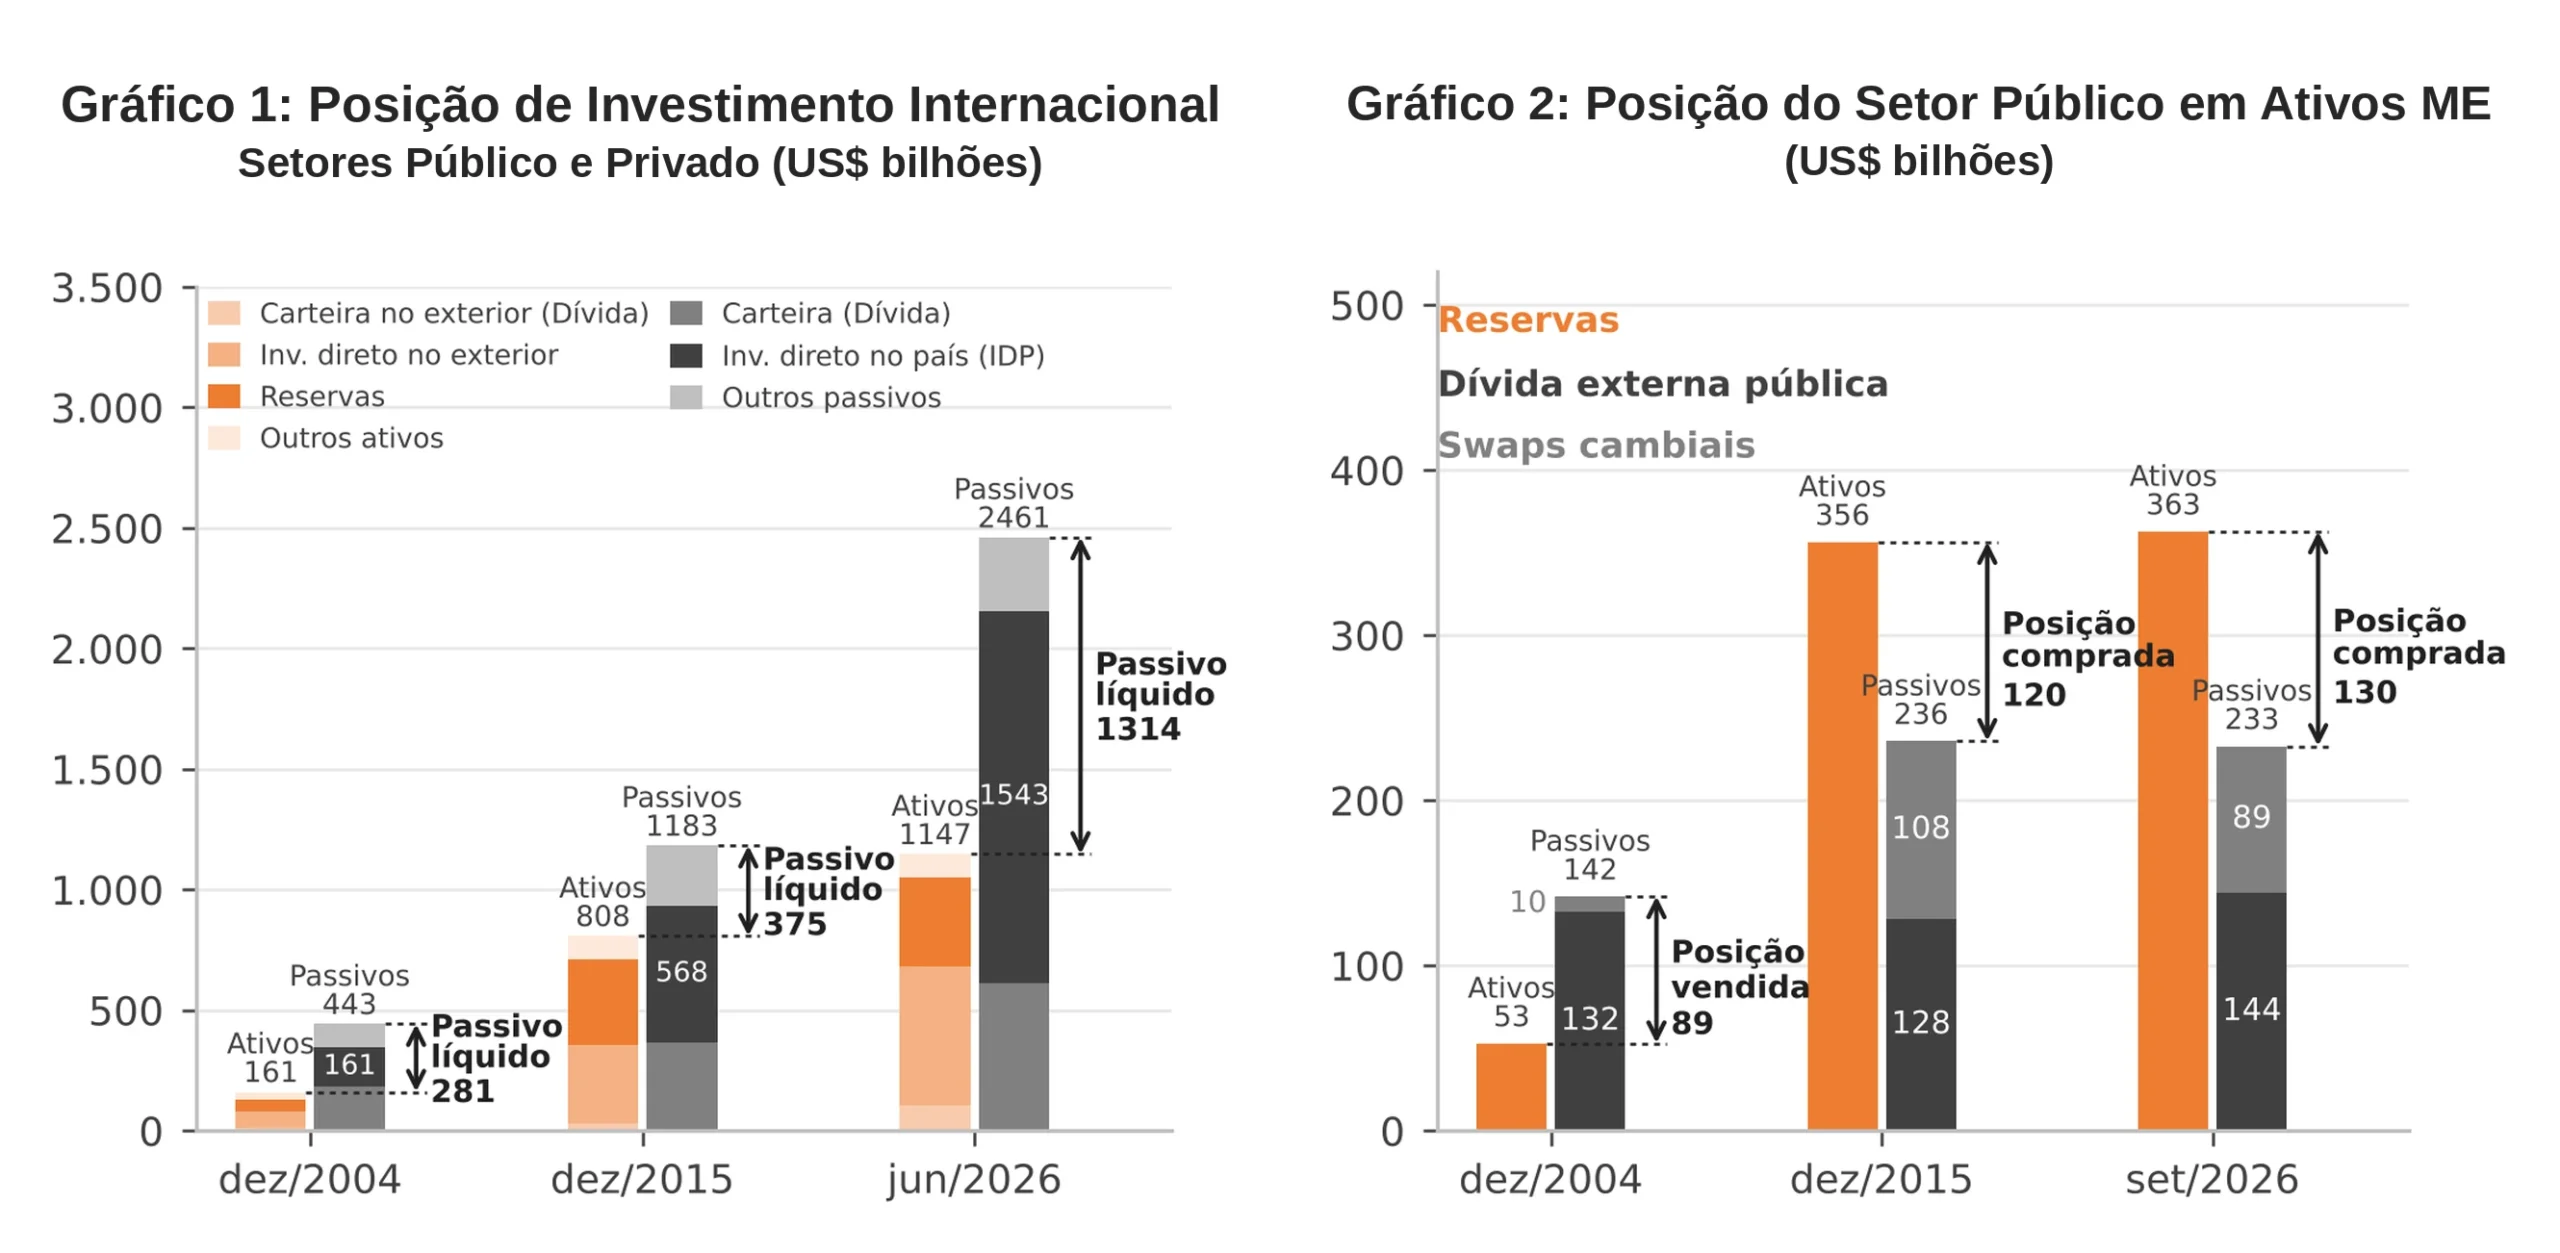
O Gráfico 5 mostra que em 2004 o passivo externo líquido (US$ 281 bilhões) superava o estoque de investimentos estrangeiros diretos (US$ 161 bilhões). Isso significa que o país tinha que recorrer a endividamento, em termos líquidos, para financiar a sua despoupança. Em 2015 essa relação já era mais saudável: US$ 375 bilhões de passivo externo líquido contra US$ 568 bilhões de investimentos diretos. Atualmente estamos com um estoque de investimentos diretos da ordem de US$ 1,54 trilhão, superior ao passivo externo líquido de US$ 1,31 trilhão. Outro dado interessante a acompanhar é o endividamento externo líquido (passivos em dívida menos ativos em dívida e reservas internacionais). Ele passou de US$ 189 bilhões em 2004 (28% do PIB) para US$ 130 bilhões em 2015 (7%) e voltou a US$ 351 bilhões (14%) em junho de 2026. Esse é um ponto de atenção importante.
Quando falamos do benefício de manter reservas internacionais, não estamos nos referindo apenas à capacidade de gerar moeda estrangeira para dar liquidez ao mercado e honrar compromissos externos. Qualquer iniciativa de vender dólares para conter o câmbio em momentos de incerteza pode ter o benefício de conter volatilidade e prevenir disfuncionalidades do mercado.
Mas sempre há um custo. De uma forma geral, como regra de bolso, quando o estoque de investimentos diretos supera o passivo externo líquido, depreciações da taxa de câmbio reduzem o valor deste último, medido em moeda estrangeira, o que funciona como um mecanismo contracíclico. No caso contrário temos uma dinâmica pró-cíclica, um círculo vicioso.
A Exposição do Setor Público
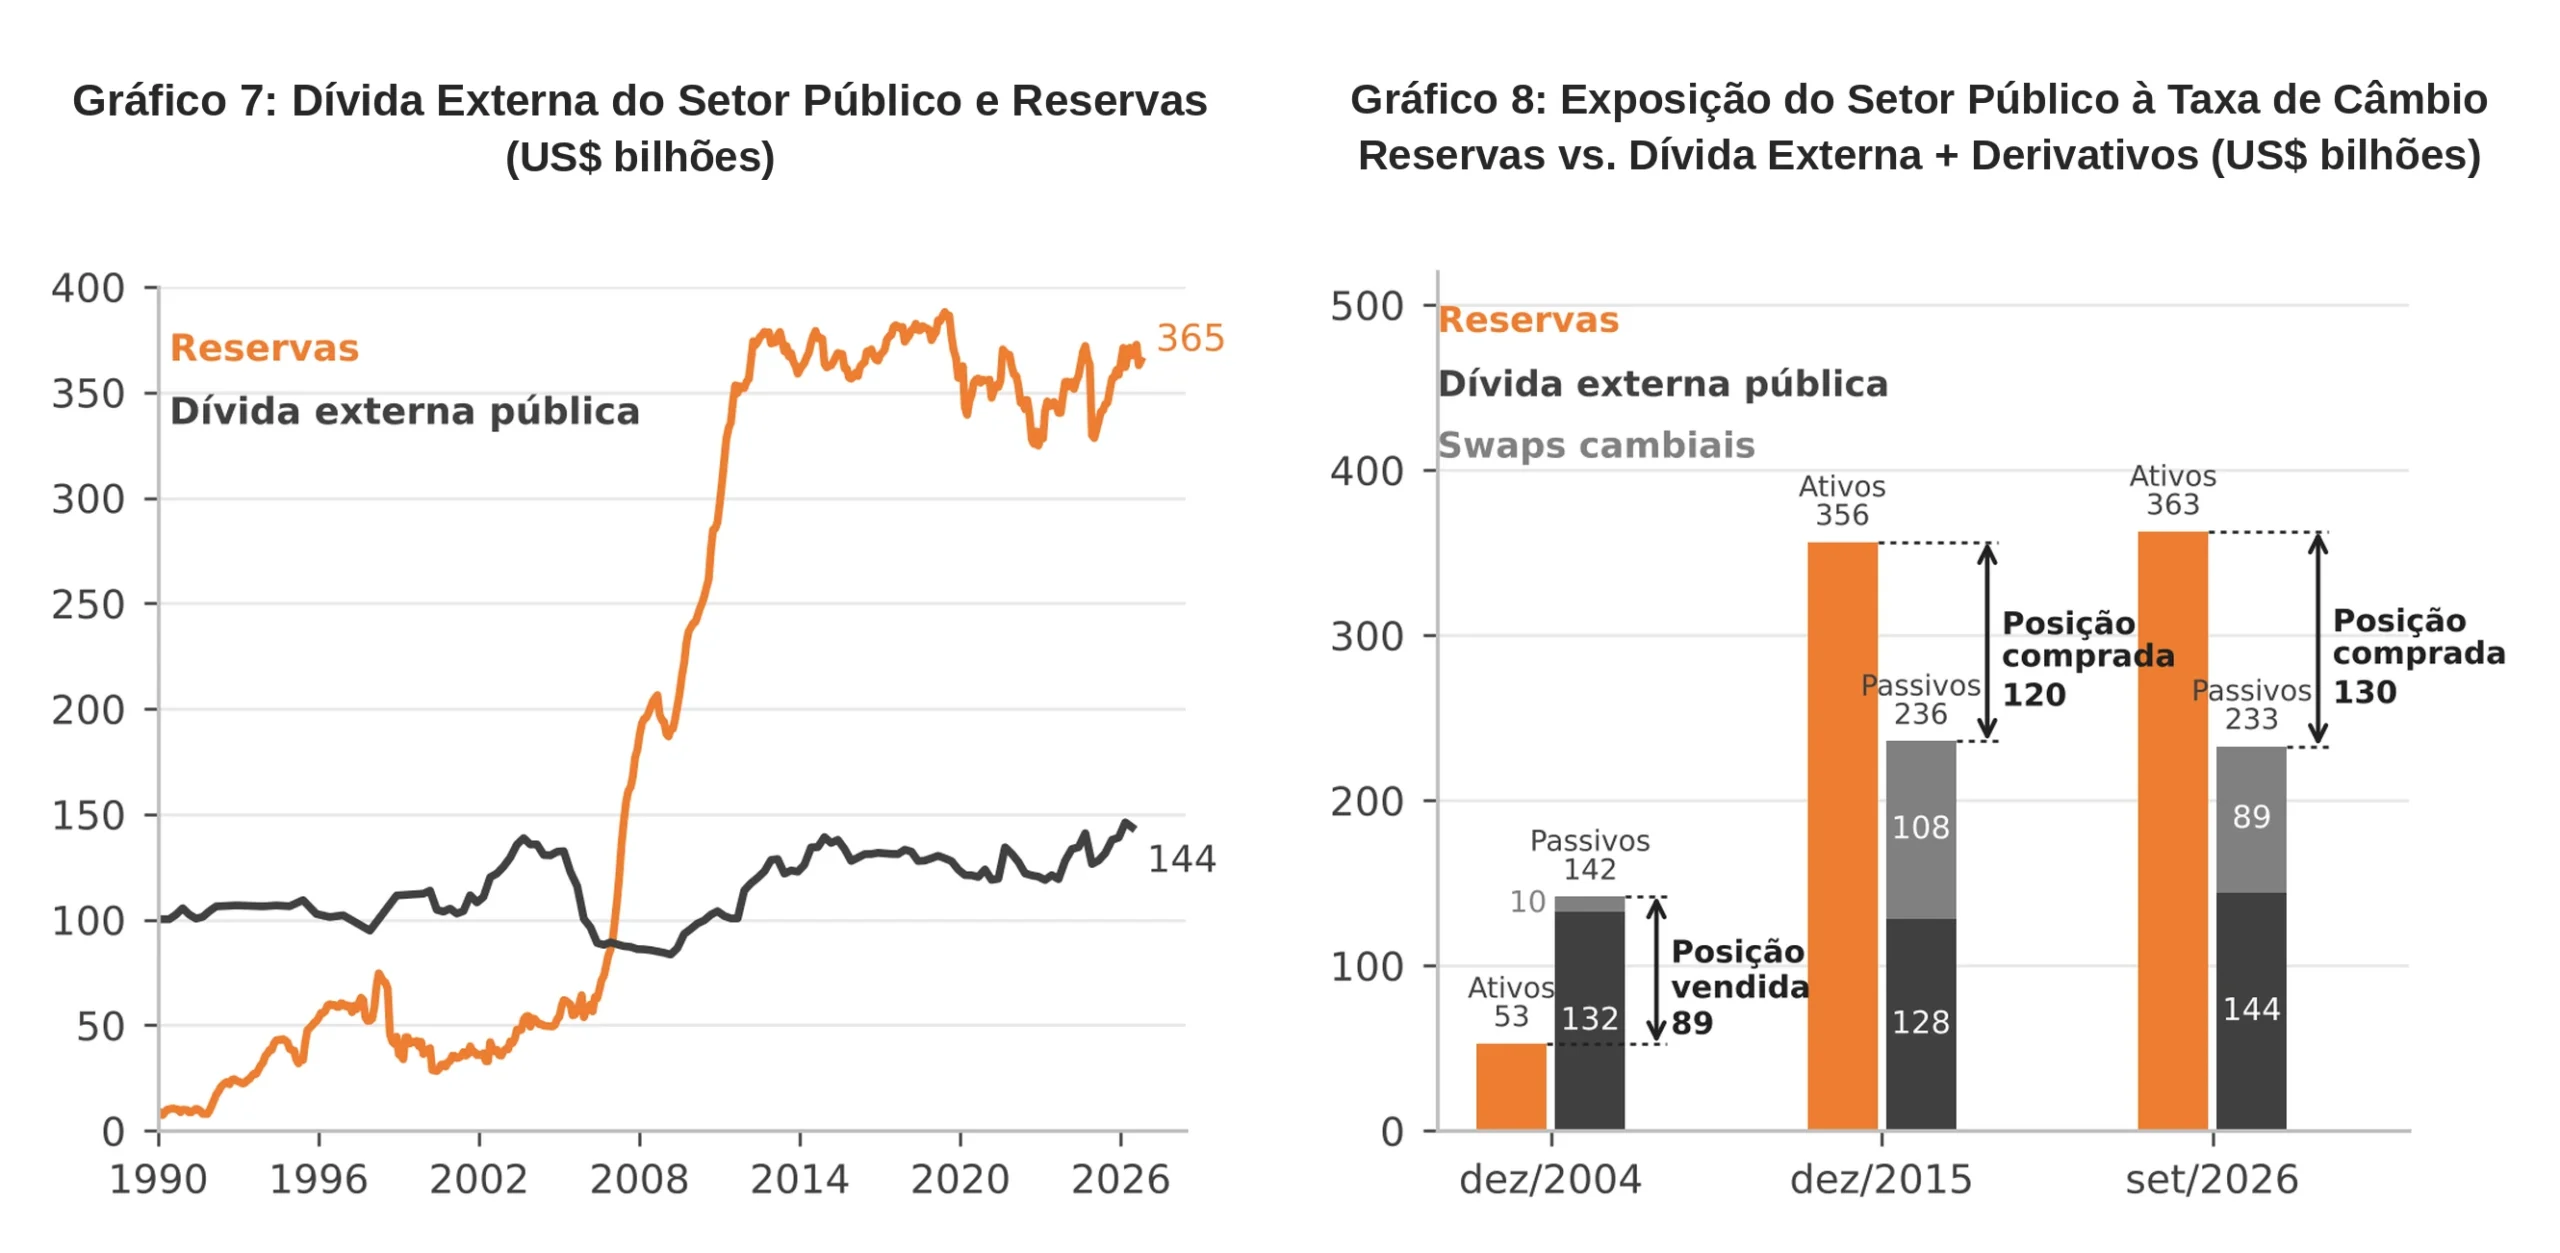
No caso de algum choque que esteja relacionado a, ou que acabe desencadeando, uma desconfiança em relação às contas fiscais, a posição de reservas internacionais é ainda mais importante. O Gráfico 7 mostra como evoluiu a relação entre a dívida externa do setor público e as reservas internacionais desde 1990. O colchão criado ao longo do tempo foi fundamental para estabelecer credibilidade em relação à capacidade de o Tesouro Nacional honrar seus compromissos em moeda estrangeira.
Em vários momentos de incerteza, as reservas foram usadas para reduzir a volatilidade do mercado de câmbio. Mas sabemos que o Banco Central tem feito uso de derivativos: a promessa de o Banco Central trocar reais por dólares numa data futura a um preço predefinido (swaps cambiais, contratos futuros e leilões de linha).
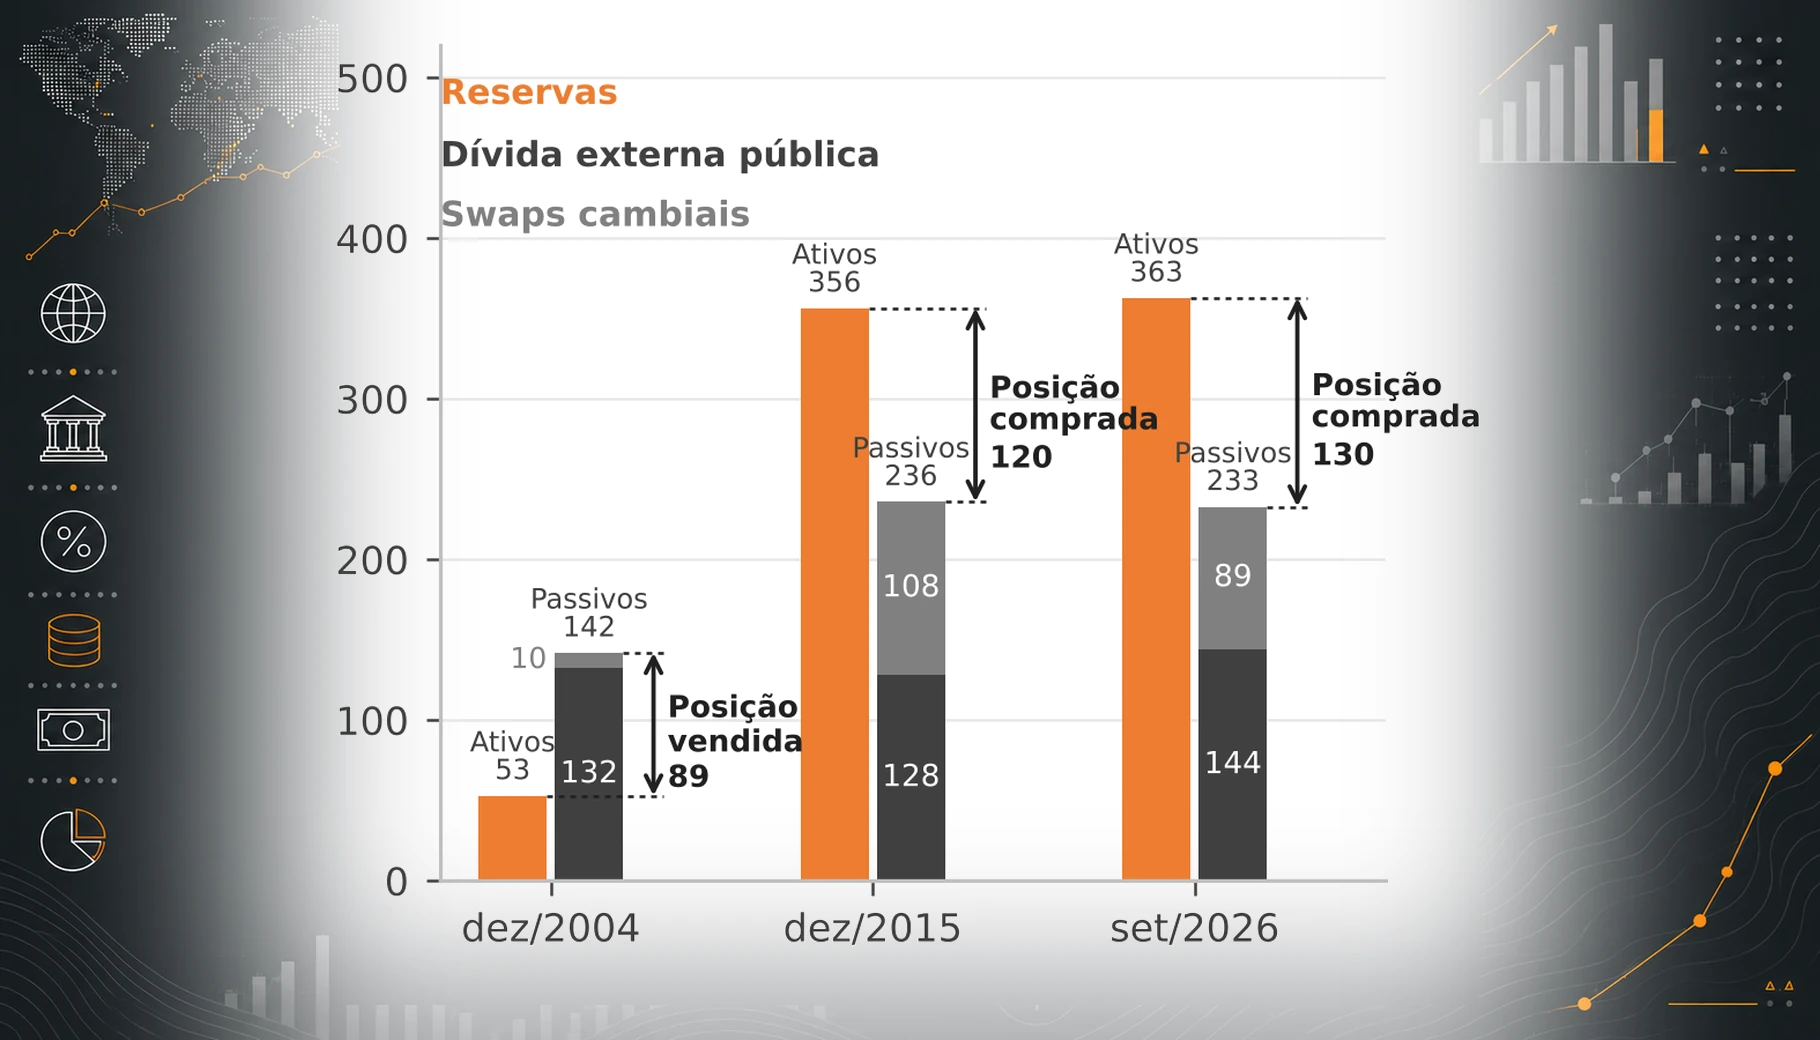
Isso significa que não basta acompanhar a relação entre dívida e reservas do Gráfico 7. É preciso observar também a posição do setor público em derivativos cambiais, como a explicitada no Gráfico 8. Aqui vale a mesma lógica descrita anteriormente. Quando o setor público é credor líquido de ativos em moeda estrangeira, uma alta do câmbio irá reduzir a dívida líquida medida em reais, de modo que a desvalorização melhora os fundamentos fiscais, o que funciona como um vetor de redução da desconfiança.
Por isso é preciso extremo cuidado ao reduzir a posição comprada em moeda estrangeira, seja vendendo reservas, seja abusando de derivativos. Há um enorme risco de que um balanço mais frágil coloque o país em uma trajetória de ruptura em caso de desconfiança que afetam o mercado de câmbio.